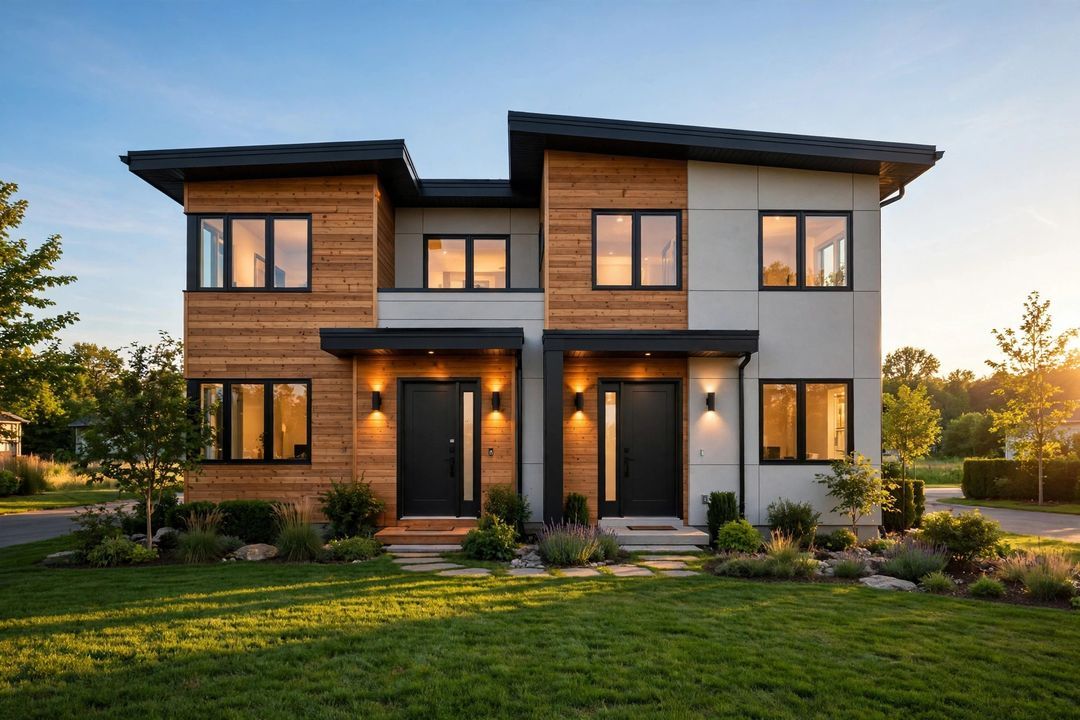
Imaginez que vos locataires paient votre crédit pendant que vous vivez dans l'autre moitié de l'immeuble — presque gratuitement. C'est le house hacking : acheter un bien, y vivre en partie, et louer le reste pour que les loyers couvrent la plupart ou la totalité de vos coûts de logement. C'est ainsi que des milliers de gens ordinaires ont acheté leur premier bien d'investissement en 2026, et c'est l'une des stratégies les plus intelligentes pour débuter dans l'immobilier.
Les 5 stratégies éprouvées du house hacking
1. Le duplex/triplex : le classique. Achetez un immeuble à plusieurs logements, vivez dans l'un, louez les autres. Dans beaucoup de marchés, deux ou trois loyers couvrent tout le crédit. 2. Louer des chambres : achetez une maison individuelle et louez les chambres libres — la porte d'entrée la plus simple. 3. L'annexe (ADU) : construisez ou aménagez un cottage au fond du jardin ou un appartement au sous-sol et louez-le. 4. La location courte durée : louez une partie de votre logement sur les plateformes de vacances pour un meilleur revenu à la nuit (vérifiez d'abord la réglementation locale). 5. La rénovation habitée : achetez un bien à rénover, vivez dedans pendant les travaux, puis revendez ou refinancez — votre sueur devient profit.
Les calculs qui font que ça marche
Faites les calculs avant de tomber amoureux d'un bien. Additionnez tous les coûts mensuels : mensualité de crédit, taxes, assurance, réserve d'entretien (prévoyez 1 % de la valeur du bien par an), réserve de vacance (5-10 % des loyers) et gestion locative si vous ne gérez pas vous-même. Estimez ensuite un revenu locatif réaliste — regardez les annonces comparables, pas les promesses optimistes du vendeur. L'affaire fonctionne quand les loyers couvrent les coûts et vous font vivre moins cher qu'en location. Un objectif simple : après avoir soustrait le « loyer équitable » de votre propre logement, votre reste à charge devrait être proche de zéro. Testez toujours le pire scénario : et si un logement reste vide deux mois ? Si les chiffres tiennent encore, c'est un bon hack.
Conseils de financement pour débutants
L'arme secrète est le financement résidence principale : comme vous y habiterez, vous pouvez acheter avec seulement 3 à 5 % d'apport au lieu des 20-25 % exigés des investisseurs. Les banques peuvent même intégrer les revenus locatifs prévisionnels à votre capacité d'emprunt, augmentant ce que vous pouvez acheter. Gardez 3 à 6 mois de charges en réserve — les toits fuient et les locataires partent. Et apprenez les bases du bailleur avant de signer : sélection des locataires, droit local des expulsions, règles du logement équitable. Les meilleurs house hackers traitent cela comme une petite entreprise dès le premier jour, pas comme un passe-temps.
Le house hacking ne vous rendra pas millionnaire du jour au lendemain — mais il peut éliminer votre plus grosse dépense mensuelle et vous offrir votre premier actif générateur de revenus. Commencez par les chiffres, achetez selon vos moyens, et laissez vos locataires rembourser votre crédit pendant que vous dormez.