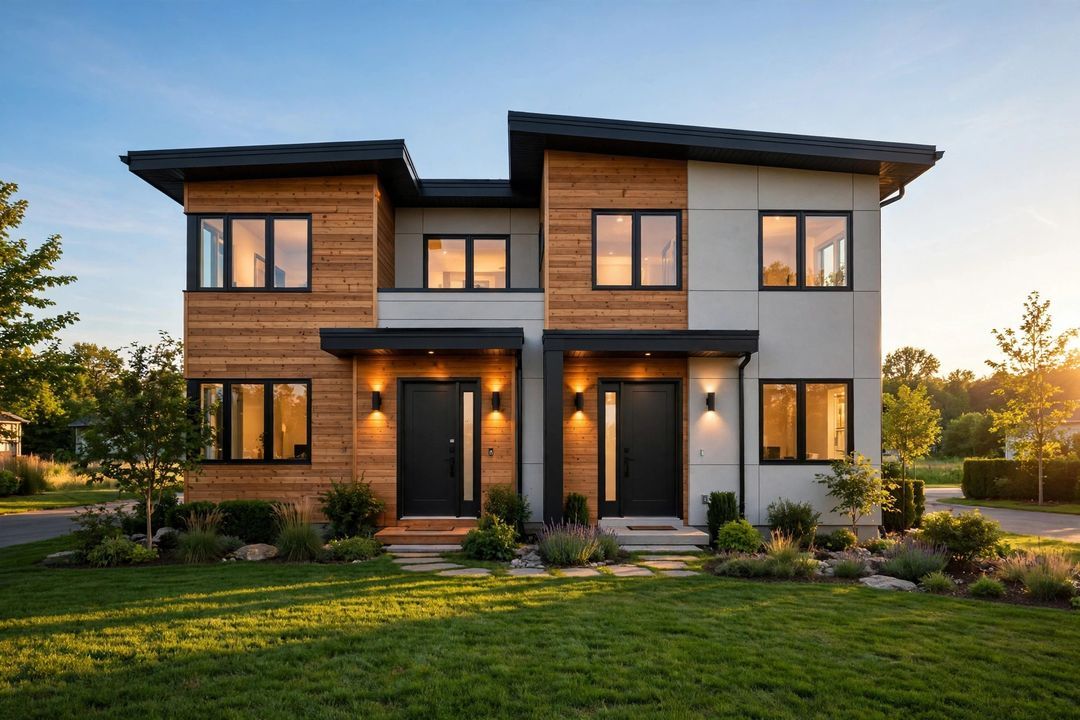
Imagina que tus inquilinos paguen tu hipoteca mientras vives en la otra mitad del edificio — casi gratis. Eso es el house hacking: comprar una propiedad, vivir en parte de ella y alquilar el resto para que los ingresos cubran la mayoría o la totalidad de tus costos de vivienda. Así miles de personas comunes compraron su primera propiedad de inversión en 2026, y es una de las jugadas más inteligentes para principiantes en bienes raíces.
Las 5 estrategias probadas de house hacking
1. El dúplex/tríplex: el clásico. Compra un edificio de varias unidades, vive en una y alquila las demás. En muchos mercados, dos o tres alquileres cubren toda la hipoteca. 2. Alquilar habitaciones: compra una casa unifamiliar y alquila las habitaciones libres — la entrada más fácil. 3. La ADU (unidad de vivienda accesoria): construye o convierte una casita en el patio o un apartamento en el sótano y alquílalo; algunas ciudades ahora agilizan los permisos. 4. Alquileres de corta duración: alquila parte de tu casa en plataformas vacacionales para mayores ingresos por noche (revisa las normas locales primero). 5. Reforma viviendo dentro: compra una casa para reformar, vive en ella mientras la renuevas, luego vende o refinancia — tu esfuerzo se convierte en ganancia.
Los números que lo hacen funcionar
Haz los cálculos antes de enamorarte de una propiedad. Suma todos los costos mensuales: pago hipotecario, impuestos, seguro, reserva de mantenimiento (presupuesta el 1% del valor anual), reserva por vacantes (5-10% del alquiler) y gestión si no lo haces tú. Luego estima ingresos realistas por alquiler — revisa anuncios comparables, no las afirmaciones optimistas del vendedor. El trato funciona cuando el alquiler cubre los costos y te deja viviendo más barato que alquilar. Un objetivo simple: después de restar el "alquiler justo" de tu propia unidad, tu desembolso debería ser casi cero. Siempre prueba el estrés: ¿y si una unidad queda vacía dos meses? Si los números aún funcionan, es un buen hack.
Consejos de financiación para principiantes
El arma secreta es la financiación para vivienda propia: como vivirás allí, puedes comprar con tan solo 3-5% de enganche en lugar del 20-25% que necesitan los inversionistas. Los prestamistas incluso pueden contar los ingresos proyectados por alquiler para tu calificación, aumentando lo que puedes pagar. Mantén 3-6 meses de gastos en reserva — los techos gotean y los inquilinos se van. Y aprende lo básico de ser propietario antes de cerrar: selección de inquilinos, leyes locales de desalojo y normas de vivienda justa. Los mejores house hackers lo tratan como un pequeño negocio desde el primer día, no como un pasatiempo.
El house hacking no te hará millonario de la noche a la mañana — pero puede eliminar tu mayor gasto mensual y darte tu primer activo que genera ingresos. Empieza con los números, compra dentro de tus posibilidades y deja que tus inquilinos paguen tu hipoteca mientras duermes.