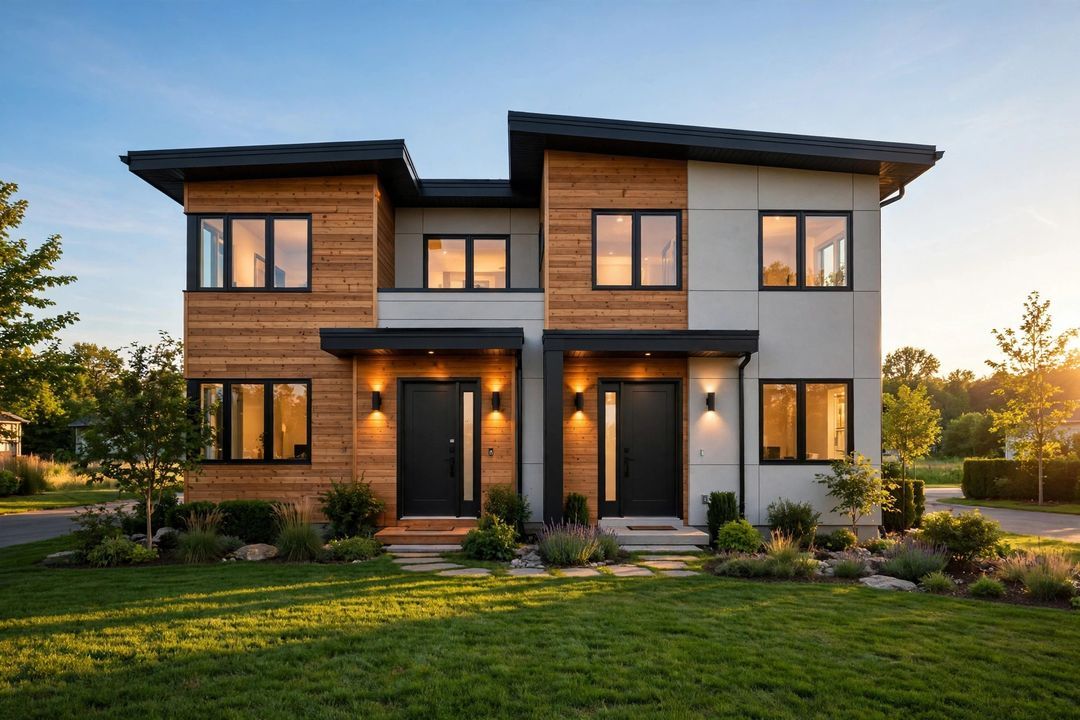
Stellen Sie sich vor, Ihre Mieter zahlen Ihre Hypothek, während Sie in der anderen Hälfte des Gebäudes wohnen — fast gratis. Das ist House Hacking: eine Immobilie kaufen, in einem Teil wohnen und den Rest vermieten, sodass die Mieteinnahmen den Großteil oder alle Wohnkosten decken. So haben 2026 Tausende ganz normale Menschen ihre erste Anlageimmobilie gekauft — einer der klügsten Einsteigerzüge am Immobilienmarkt.
Die 5 bewährten House-Hacking-Strategien
1. Das Duplex/Triplex: der Klassiker. Kaufen Sie ein Mehrfamilienhaus, wohnen Sie in einer Einheit, vermieten Sie die anderen. In vielen Märkten decken zwei oder drei Mieten die gesamte Hypothek. 2. Zimmer vermieten: Kaufen Sie ein Einfamilienhaus und vermieten Sie freie Schlafzimmer — der niedrigschwelligste Einstieg. 3. Die Einliegerwohnung (ADU): Bauen oder wandeln Sie ein Gartenhäuschen oder eine Kellerwohnung um und vermieten Sie sie; manche Städte beschleunigen inzwischen die Genehmigungen. 4. Kurzzeitvermietung: Vermieten Sie einen Teil Ihres Zuhauses über Ferienplattformen für höhere Nächteinnahmen (prüfen Sie zuerst die lokalen Regeln). 5. Wohnen und sanieren: Kaufen Sie ein sanierungsbedürftiges Haus, wohnen Sie während der Renovierung darin, verkaufen oder refinanzieren Sie dann — Ihr Schweiß wird zu Gewinn.
Die Rechnung, die es zum Laufen bringt
Rechnen Sie nach, bevor Sie sich in eine Immobilie verlieben. Addieren Sie alle monatlichen Kosten: Hypothekenrate, Steuern, Versicherung, Instandhaltungsrücklage (planen Sie 1 % des Immobilienwerts pro Jahr ein), Leerstandsreserve (5-10 % der Miete) und Hausverwaltung, falls Sie nicht selbst verwalten. Schätzen Sie dann realistische Mieteinnahmen — schauen Sie auf vergleichbare Inserate, nicht auf die optimistischen Behauptungen des Verkäufers. Der Deal funktioniert, wenn die Miete die Kosten deckt und Sie günstiger wohnen als zur Miete. Ein einfaches Ziel: Nach Abzug der „fairen Miete" Ihrer eigenen Einheit sollten Ihre Kosten aus eigener Tasche nahe null liegen. Testen Sie immer das Worst Case: Was, wenn eine Einheit zwei Monate leer steht? Wenn die Zahlen dann noch stimmen, ist es ein solider Hack.
Finanzierungstipps für Einsteiger
Die Geheimwaffe ist die Eigennutzer-Finanzierung: Weil Sie selbst darin wohnen, können Sie mit nur 3-5 % Eigenkapital kaufen statt der 20-25 %, die Investoren brauchen. Kreditgeber können sogar prognostizierte Mieteinnahmen auf Ihre Bonität anrechnen und so Ihre Kaufkraft steigern. Halten Sie 3-6 Monatsausgaben als Reserve — Dächer lecken und Mieter ziehen aus. Und lernen Sie die Vermieter-Basics vor dem Kauf: Mieterauswahl, lokale Kündigungsrechte und Gleichbehandlungsregeln. Die besten House Hacker behandeln es vom ersten Tag an wie ein kleines Unternehmen, nicht wie ein Hobby.
House Hacking macht Sie nicht über Nacht zum Millionär — aber es kann Ihre größte monatliche Ausgabe streichen und Ihnen Ihr erstes einkommensbringendes Asset verschaffen. Beginnen Sie mit der Rechnung, kaufen Sie im Rahmen Ihrer Möglichkeiten, und lassen Sie Ihre Mieter Ihre Hypothek abzahlen, während Sie schlafen.